
Hiểu rõ thuế nhập khẩu hàng từ Trung Quốc giúp doanh nghiệp chủ động tính chi phí ngay từ khi lên kế hoạch nhập hàng. Bài viết cập nhật quy định mới, hướng dẫn cách tính thuế, mức thuế theo từng nhóm hàng và những lưu ý quan trọng để hạn chế rủi ro khi thông quan, tối ưu chi phí hợp pháp.
I. Tổng quan về thuế nhập khẩu hàng từ Trung Quốc năm 2026
Mức ảnh hưởng của Thuế nhập khẩu hàng từ Trung Quốc đến giá bán sản phẩm
Chi phí thuế luôn chiếm một phần đáng kể trong tổng giá vốn của hàng nhập khẩu. Nếu xác định sai mức thuế hoặc áp dụng sai mã HS, doanh nghiệp có thể phát sinh thêm nhiều khoản chi ngoài kế hoạch. Giá bán cuối cùng vì vậy cũng tăng theo, làm giảm khả năng cạnh tranh trên thị trường.
Từ năm 2026, chính sách thuế được cập nhật theo từng nhóm hàng và từng hiệp định thương mại. Mỗi mặt hàng sẽ có mức thuế suất khác nhau, phụ thuộc vào mã HS, xuất xứ và hồ sơ kèm theo. Doanh nghiệp cần tra cứu đầy đủ trước khi ký hợp đồng để chủ động tính giá nhập, lợi nhuận và dòng tiền.
Sự khác biệt giữa nhập khẩu chính ngạch và tiểu ngạch
Nhập khẩu chính ngạch được thực hiện theo đầy đủ quy định của cơ quan hải quan. Hồ sơ gồm hợp đồng, hóa đơn thương mại, vận đơn, chứng nhận xuất xứ và tờ khai hải quan. Hàng hóa được thông quan hợp pháp, có thể xuất hóa đơn, kê khai thuế và khấu trừ thuế giá trị gia tăng theo quy định.
Nhập khẩu tiểu ngạch thường có thủ tục đơn giản hơn nhưng tiềm ẩn nhiều rủi ro. Hàng hóa có thể gặp khó khăn khi kiểm tra nguồn gốc, không đủ chứng từ để lưu thông hoặc không được hưởng ưu đãi thuế theo các hiệp định thương mại.
Bảng tổng hợp mức thuế suất phổ biến theo từng nhóm mặt hàng
Mức thuế nhập khẩu không giống nhau giữa các nhóm hàng. Một số mặt hàng được hưởng thuế ưu đãi đặc biệt nếu đáp ứng đầy đủ điều kiện về xuất xứ và chứng nhận C/O Form E. Bảng dưới đây thể hiện mức thuế tham khảo đối với những nhóm hàng được nhập khẩu phổ biến từ Trung Quốc.
| Nhóm hàng hóa | Thuế nhập khẩu ưu đãi | Thuế ưu đãi đặc biệt ACFTA | Thuế VAT |
|---|---|---|---|
| Hàng điện tử và linh kiện | 0% đến 5% | 0% | 8% đến 10% |
| Hàng may mặc và dệt may | 12% đến 20% | 0% đến 5% | 8% đến 10% |
| Máy móc và thiết bị công nghiệp | 0% đến 10% | 0% | 8% đến 10% |
| Gia dụng và đồ nhựa | 10% đến 25% | 0% đến 5% | 8% đến 10% |
II. Các loại thuế phải nộp khi nhập khẩu hàng Trung Quốc
Phân biệt thuế giá trị gia tăng hàng nhập khẩu và thuế hải quan
Khi nhập khẩu hàng hóa từ Trung Quốc, doanh nghiệp thường phải nộp thuế nhập khẩu và thuế giá trị gia tăng. Thuế nhập khẩu được tính dựa trên mã HS, xuất xứ và mức thuế suất của từng mặt hàng.
Thuế giá trị gia tăng được tính sau khi đã xác định trị giá tính thuế và tiền thuế nhập khẩu. Hai loại thuế này có cách tính và mục đích khác nhau nên cần xác định đúng để tránh sai sót khi khai báo hải quan.
Quy định về thuế chống bán phá giá và thuế ưu đãi đặc biệt
Một số mặt hàng nhập khẩu có thể chịu thuế chống bán phá giá nếu thuộc danh mục do cơ quan có thẩm quyền ban hành. Thuế này thường áp dụng đối với thép, nhôm, vật liệu xây dựng hoặc một số sản phẩm có dấu hiệu bán thấp hơn giá trị thông thường nhằm bảo vệ ngành sản xuất trong nước.
Trong khi đó, nhiều mặt hàng nhập khẩu từ Trung Quốc được hưởng thuế ưu đãi đặc biệt theo Hiệp định ACFTA khi đáp ứng đầy đủ điều kiện về xuất xứ và có C/O Form E hợp lệ. Mức thuế có thể giảm đáng kể, thậm chí về 0% đối với nhiều mã HS.
Danh mục các khoản chi phí phát sinh khi làm thủ tục hải quan
Chi phí nhập khẩu không chỉ gồm tiền hàng và cước vận chuyển. Trong quá trình làm thủ tục còn phát sinh nhiều khoản thuế và phí cần được tính trước để dự trù ngân sách. Việc lập kế hoạch đầy đủ sẽ giúp doanh nghiệp chủ động dòng tiền và hạn chế phát sinh ngoài dự kiến.
| Khoản chi phí | Nội dung |
|---|---|
| Thuế nhập khẩu | Tính theo mã HS và thuế suất |
| Thuế giá trị gia tăng | Thuế VAT khâu nhập khẩu |
| Phí hạ tầng cảng biển | Áp dụng theo từng địa phương |
| Phí lưu kho bãi | Phát sinh khi hàng lưu tại cảng |
| Phí kiểm tra chuyên ngành | Áp dụng với mặt hàng thuộc diện quản lý |
| Chi phí dịch vụ hải quan | Nếu sử dụng đơn vị khai thuê |
III. Hướng dẫn cách tính thuế nhập khẩu hàng từ Trung Quốc theo mã HS chi tiết
Phương pháp xác định trị giá tính thuế nhập khẩu chính xác
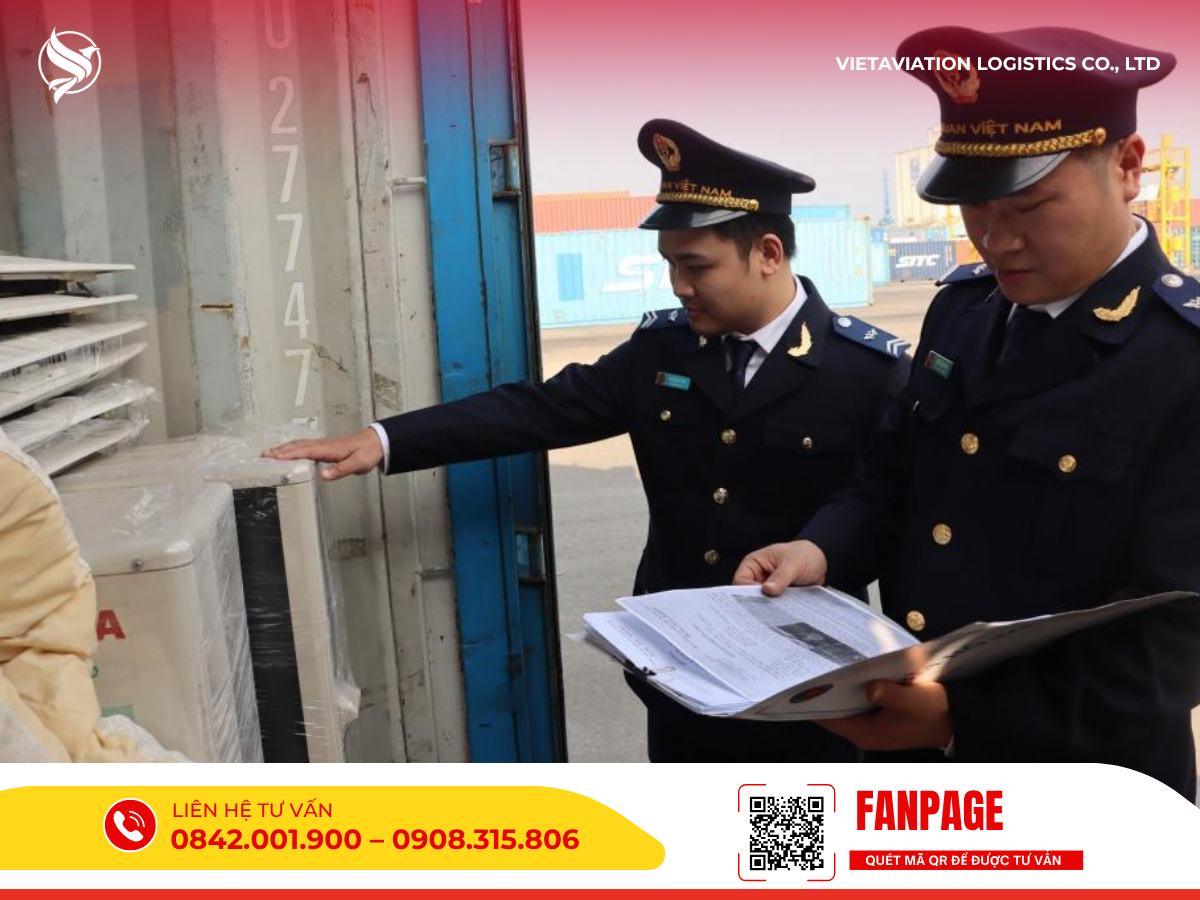
Trị giá tính thuế là căn cứ đầu tiên để xác định số thuế phải nộp. Trong đa số trường hợp, cơ quan hải quan sử dụng trị giá giao dịch thực tế của lô hàng kết hợp với các khoản chi phí phải cộng theo quy định. Giá CIF thường đã bao gồm giá hàng, bảo hiểm và cước vận chuyển đến cửa khẩu nhập đầu tiên tại Việt Nam.
Nếu hồ sơ có dấu hiệu bất thường hoặc giá khai báo thấp hơn mặt bằng chung, cơ quan hải quan có thể thực hiện tham vấn trị giá. Doanh nghiệp cần chuẩn bị đầy đủ hợp đồng, hóa đơn thương mại, chứng từ thanh toán và tài liệu liên quan để chứng minh tính chính xác của giá khai báo.
Công thức tính thuế suất nhập khẩu và thuế VAT áp dụng
Thuế nhập khẩu được xác định bằng trị giá tính thuế nhân với thuế suất của mã HS tương ứng. Sau khi có kết quả thuế nhập khẩu, thuế giá trị gia tăng sẽ được tính trên tổng trị giá tính thuế cộng với số thuế nhập khẩu phải nộp. Hai bước tính này cần thực hiện đúng thứ tự để tránh sai lệch số thuế.
| Loại thuế | Công thức |
|---|---|
| Thuế nhập khẩu | Trị giá tính thuế × Thuế suất nhập khẩu |
| Thuế VAT | Trị giá tính thuế + Thuế nhập khẩu × Thuế suất VAT |
Doanh nghiệp nên kiểm tra lại mã HS, mức thuế suất và chứng nhận xuất xứ trước khi tính thuế để bảo đảm kết quả chính xác ngay từ lần khai báo đầu tiên.
IV. Quy định nhập khẩu hàng Trung Quốc và bộ hồ sơ thông quan cần thiết
Các giấy tờ quan trọng trong hồ sơ nhập khẩu doanh nghiệp
Hoạt động nhập khẩu chính ngạch yêu cầu doanh nghiệp chuẩn bị đầy đủ hồ sơ theo quy định của cơ quan hải quan. Bộ hồ sơ cơ bản gồm giấy chứng nhận đăng ký kinh doanh, mã số thuế, hợp đồng mua bán, hóa đơn thương mại, phiếu đóng gói, vận đơn và tờ khai hải quan.
Một số mặt hàng còn phải bổ sung giấy phép nhập khẩu hoặc kết quả kiểm tra chuyên ngành. Việc kiểm tra kỹ từng chứng từ trước khi mở tờ khai sẽ hạn chế sai sót và tránh mất thời gian chỉnh sửa hồ sơ.
Vai trò của hóa đơn thương mại hợp đồng mua bán quốc tế và packing list
Ba loại chứng từ này luôn xuất hiện trong hầu hết các lô hàng nhập khẩu từ Trung Quốc. Hợp đồng mua bán thể hiện điều kiện giao dịch giữa hai bên. Hóa đơn thương mại là căn cứ xác định giá trị hàng hóa để tính thuế.
Packing list thể hiện số lượng kiện hàng, trọng lượng và quy cách đóng gói. Mọi thông tin trên ba chứng từ cần thống nhất về tên hàng, số lượng, đơn giá và điều kiện giao hàng để cơ quan hải quan dễ dàng đối chiếu trong quá trình thông quan.
Quy trình kiểm tra chuyên ngành và quản lý rủi ro hải quan
Một số mặt hàng thuộc diện quản lý sẽ phải thực hiện kiểm tra chuyên ngành trước khi được phép thông quan. Sau khi tiếp nhận hồ sơ, hệ thống hải quan sẽ tự động phân luồng tờ khai theo mức độ rủi ro.
Luồng xanh thường được thông quan nhanh, luồng vàng kiểm tra hồ sơ và luồng đỏ kiểm tra thực tế hàng hóa. Hồ sơ đầy đủ, khai báo đúng mã HS và chứng từ thống nhất sẽ giảm khả năng bị kiểm tra kéo dài, từ đó hạn chế phát sinh chi phí lưu kho và lưu bãi.
V. Bí quyết áp dụng C/O Form E để hưởng ưu đãi thuế theo hiệp định
Hiệp định ACFTA và điều kiện cấp chứng nhận xuất xứ C/O
Hiệp định ACFTA tạo điều kiện để nhiều mặt hàng nhập khẩu từ Trung Quốc được hưởng mức thuế ưu đãi đặc biệt khi đáp ứng quy tắc xuất xứ. C/O Form E là chứng từ chứng minh nguồn gốc hàng hóa và được sử dụng khi làm thủ tục hải quan.
Chứng từ này phải do cơ quan có thẩm quyền cấp, còn hiệu lực và thống nhất với toàn bộ hồ sơ nhập khẩu. Chỉ cần xuất hiện sai lệch về thông tin cũng có thể ảnh hưởng đến quyền hưởng ưu đãi thuế.
Cách áp dụng C/O Form E để giảm thuế tối đa cho lô hàng
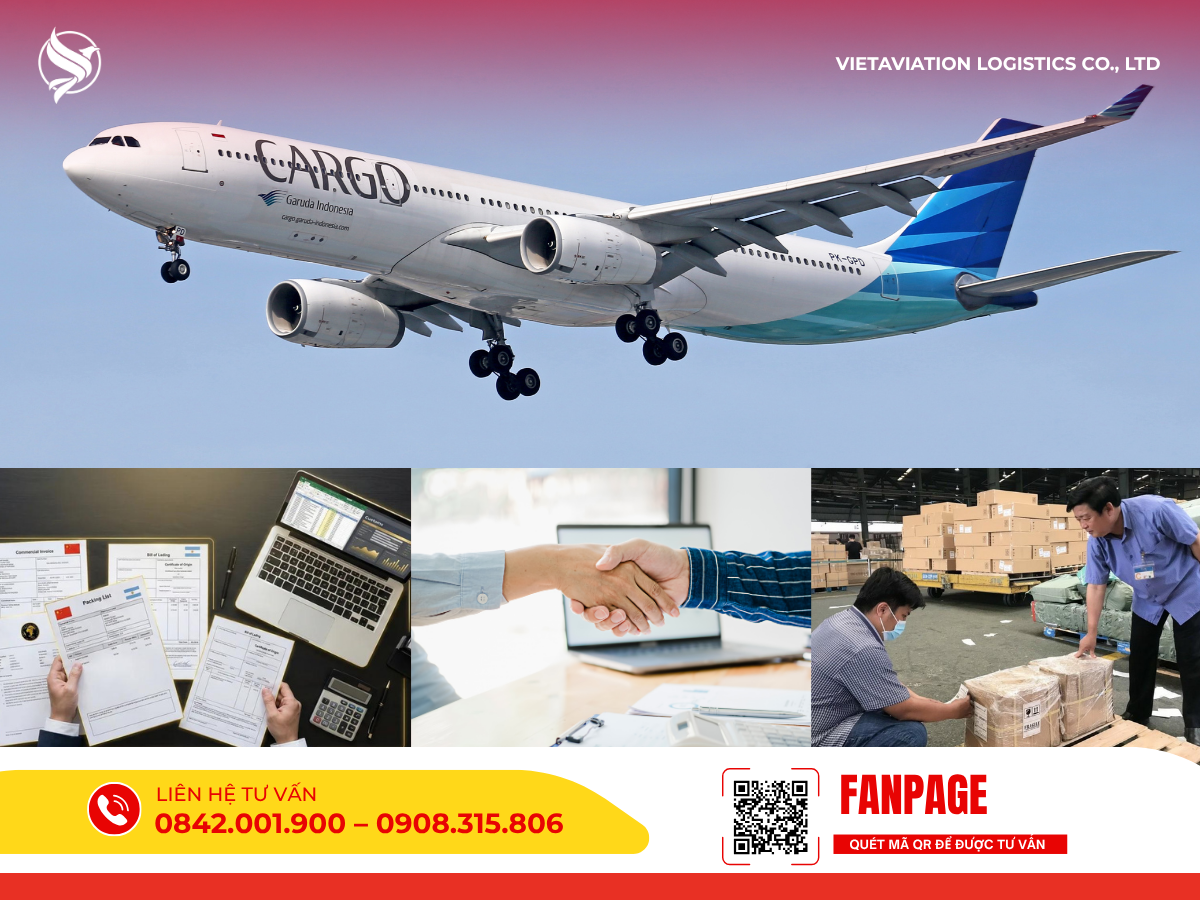
Doanh nghiệp nên yêu cầu nhà cung cấp chuẩn bị C/O Form E ngay từ khi ký hợp đồng mua bán để tránh bổ sung sau khi hàng đã đến cảng. Trước khi nộp hồ sơ, cần kiểm tra kỹ tên doanh nghiệp, số hóa đơn, mô tả hàng hóa, mã HS và ngày phát hành chứng từ.
Khi khai báo hải quan, toàn bộ thông tin trên C/O phải trùng khớp với tờ khai và hóa đơn thương mại. Hồ sơ hợp lệ sẽ được xem xét áp dụng mức thuế ưu đãi theo quy định của hiệp định.
Những lỗi thường gặp khiến chứng nhận xuất xứ bị hải quan bác bỏ
Sai mã HS, sai tên doanh nghiệp, khác số hóa đơn hoặc mô tả hàng hóa không thống nhất là những lỗi xuất hiện khá phổ biến. Một số trường hợp C/O được phát hành không đúng thời điểm hoặc thiếu chữ ký, con dấu theo quy định cũng không được chấp nhận.
Doanh nghiệp nên rà soát toàn bộ chứng từ trước khi mở tờ khai và trao đổi ngay với nhà cung cấp nếu phát hiện sai sót. Chuẩn bị kỹ từ đầu sẽ giảm nguy cơ bị từ chối ưu đãi và tránh phát sinh thêm chi phí thuế.
VI. Hướng dẫn tra cứu biểu thuế nhập khẩu và cách xác định mã HS chính xác
Tầm quan trọng của mã HS hàng hóa đối với thuế suất
Mã HS là căn cứ để xác định mức thuế nhập khẩu, thuế giá trị gia tăng và chính sách quản lý áp dụng cho từng mặt hàng. Mỗi sản phẩm chỉ phù hợp với một mã HS nhất định dựa trên đặc điểm cấu tạo, công dụng và tính chất sử dụng.
Khai báo đúng mã HS ngay từ đầu sẽ hạn chế tranh chấp trong quá trình thông quan. Ngược lại, khai sai mã HS có thể dẫn đến truy thu thuế, xử phạt vi phạm hành chính hoặc kéo dài thời gian xử lý hồ sơ.
Cách khắc phục tình trạng phân loại sai mã HS dẫn đến phạt thuế
Người mới nên lựa chọn nhà cung cấp uy tín, kiểm tra đầy đủ chứng từ trước khi hàng xuất kho và dự toán toàn bộ chi phí trước khi ký hợp đồng. Hồ sơ càng chính xác thì quá trình thông quan càng thuận lợi và hạn chế phát sinh lưu kho hoặc điều chỉnh tờ khai.
Khi chưa có nhiều kinh nghiệm, doanh nghiệp có thể sử dụng dịch vụ của VietAviation Cargo để được hỗ trợ từ khâu tư vấn đến khi hàng hóa được giao về kho an toàn.
Thông tin liên hệ VietAviation Cargo – Hệ thống toàn quốc
Văn phòng tại Việt Nam
TP.HCM (Trụ sở chính): 47 Hậu Giang, P.4, Q. Tân Bình
Chi nhánh:
-
6 BIS Thăng Long, P.4, Q. Tân Bình, TP.HCM
-
23 Phạm Ngọc Thạch, Phước Hưng, TP. Bà Rịa – Vũng Tàu
-
Số 6, Ngõ 212/17 Phú Mỹ, Mỹ Đình II, Q. Nam Từ Liêm, Hà Nội
-
333 Trần Quốc Tảng, P. Hải Hòa, TP. Móng Cái, Quảng Ninh
-
Ngã tư Trịnh Xá, Xã Thiên Hương, H. Thủy Nguyên, TP. Hải Phòng
Chi nhánh tại Trung Quốc
-
Thâm Quyến: 广东省深圳市龙岗区坂田街道天安云谷
-
Đông Hưng, Quảng Tây: 中华人民共和国广西壮族自治区防城港市东兴市永定街
Hotline
 Việt Nam: Ms. Hồng – 0908 315 806 | Mr. Eric Duong Logistics – 0842 001 900 Trung Quốc: 18577018685
 Website: vietaircargo.asia
 Facebook: facebook.com/vietaviation.logistics.group